Domain tvrp.de kaufen?
Wir ziehen mit dem Projekt
tvrp.de um.
Sind Sie am Kauf der Domain
tvrp.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tvrp.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
DoorBird D2100EA Barrierefreiheit IP Video Türsprechanlage – Engineering Edition (Hinterbau)DoorBird D2100EA Barrierefreiheit IP Video Türsprechanlage – Engineering Edition (Hinterbau) Engineering Edition für Integrationszwecke mit Modul für Barrierefreiheit. Wichtige Hinweise Engineering Edition für Integrationszwecke: Die elektrische Haupteinheit wird hinter eine eigene Frontblende gebaut (Hinterbau). Eine Frontblende gehört laut Datenblatt nicht zum Lieferumfang.Zur Wahrung des Gewährleistungsanspruchs beim Hinterbau hinter Ihre eigenen Frontblenden beachten Sie bitte die Hinweise und technischen Zeichnungen.Netzteil nicht im Lieferumfang. Stromversorgung laut Datenblatt: 15 V DC (max. 15 W) oder Power over Ethernet (PoE 802.3af Mode-A). Separat erhältlich: Steckernetzteil (100 - 240 V AC auf 15 V DC) mit 4 Landesadaptern.Für die Montage sind handwerkliche Kenntnisse oder ein Fachmann erforderlich. Hauptmerkmale Offene API: Lokale Schnittstelle für die Integration in Drittanbieter- und SIP-SystemeVideo und Audioanruf: Auf Smartphones und Tablets (iOS, Android) oder Festnet853,28 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
DoorBird D2200EA Barrierefreiheit IP Video Türsprechanlage – Engineering Edition (Hinterbau)DoorBird D2200EA Barrierefreiheit IP Video Türsprechanlage – Engineering Edition (Hinterbau) Engineering Edition für Integrationszwecke mit Modul für Barrierefreiheit, elektrische Haupteinheit zum Upgrade von D21x auf D22x. Wichtige Hinweise Engineering Edition für Integrationszwecke: Die elektrische Haupteinheit wird hinter eine eigene Frontblende gebaut (Hinterbau). Eine Frontblende gehört laut Datenblatt nicht zum Lieferumfang.Zur Wahrung des Gewährleistungsanspruchs beim Hinterbau hinter Ihre eigenen Frontblenden beachten Sie bitte die Hinweise und technischen Zeichnungen.OSDP, RS485, Wiegand: Hardware vorhanden, Freischaltung laut Datenblatt durch späteres Software-Update.Für die Montage sind handwerkliche Kenntnisse oder ein Fachmann erforderlich. Hauptmerkmale Anschluss via Netzwerkkabel (PoE) oder Klingeldraht (mit 2-Draht-Übertrager)Fernkonfigurierbarer RFID-LeserEcho-& Geräuschunterdrückung für klare KommunikationAudio-/Videoübertragung in Echtzeit, optimiert für Mobilgeräte952,69 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Defender MIDI 5 2D - Midi 5 Modulsystem für Barrierefreiheit - MittelteilHochbelastbare Allround-Kabelbrücke mit 3D-Lasergrip Anti-Rutsch-Oberfläche aus schwarzem, recyceltem PolyurethanGelber, recyclebarer Polyethylen-Deckel mit hoher Warnwirkung, sicherer Verriegelung und patentiertem selbstreinigendem Deckel-ScharnierEinfacher, multidirektionaler modularer Aufbau mit uneingeschränkter Erweiterbarkeit in Breite und LängeVollständig kompatibel mit Defender MIDI Kabelbrücken5 Kanäle mit 34 x 36 mmBelastbarkeit ca 5 t / 20 x 20 cmHergestellt aus extrem robustem und bruchsicherem TPUMaße: 100 x 5,3 x 32,7 cmSchwer entflammbar nach DIN EN 13501-1 (ausstehend)TÜV SÜD zertifiziert (ausstehend)Beständig gegen Öl, Benzin und kurzfristigen Kontakt mit LösungsmittelnMade in GermanyDefender 2D M Modulsystem für BarrierefreiheitFür optimale Barrierefreiheit wurde, auf Basis unserer beliebten Defender MIDI Kabelbrücke, die modulare Kabelbrücke Defender 2D M entwickelt Es besteht aus einem zur MIDI kompatiblen Mittelteil und einer flachen Rampe, die zusammen beliebig erweiter- und kombinierbar sind, sowohl in die Länge, als auch in die Breite Bei extrem einfachem HandlingMittelteilGerade das Thema Barrierefreiheit ist in den letzten Jahren immer stärker in den Fokus von Veranstaltern und Behörden gerückt Bei herkömmlichen Kabelbrücken-Systemen musste häufig ein Kompromiss zwischen barrierefreiem Zugang und Befahrbarkeit eingegangen werden Mit der neuen Defender 2D M ist das anders: An jedes Mittelteil wird eine komplett überfahrbare und gleichzeitig barrierefreie Rampe mit 6° Steigung angebaut Die flache Steigung erleichtert Rollstuhlfahrern die mühelose Überquerung und ist dabei so stabil, dass sie auch von Staplern und LKWs befahren werden kannDas System ist in Länge und Breite beliebig erweiterbar Die mühelose Begehbarkeit und Sicherheit ist somit auch in Bereichen gewährleistet, in denen fünf Kanäle nicht ausreichen, z B in der Nähe von Stromgeneratoren oder dem FOH Ton-, Licht- und Stromkabel können einzeln, mühelos und sicher verlegt werden Der komplett symmetrische Aufbau der Mittelteile erleichtert die Montage und Sie müssen nie wieder nach dem passenden Anbauteil suchen Auch genaue Aufbaupläne sind nicht erforderlich Dank dieser Symmetrie kann durch ein Verlegen von Mittelteilen und Rampen im Halbverbund eine optimale Stabilität in Längs- und Querrichtung erreicht und gleichzeitig auf Verlierteile wie Adapter und Knochen verzichtet werden Die Verbindungen wurden so gestaltet, dass sie über genug Spiel für eine einfache Montage verfügen und dennoch ausreichend Stabilität bieten Für den Fall, dass die Kabelbrücken ohne Rampen verlegt werden sollen, sind Adapter für die Verbindung der Mittelteile in Längsrichtung erhältlichSpezifikation:ProduktartKabelbrückenTyp5-KanäleLänge1000 mmHöhe53 mmBreite327 mmAnzahl Kanäle5Breite Kanal 134,5 mmHöhe Kanal 138,6 mmBreite Kanal 234,5 mmHöhe Kanal 238,6 mmBreite Kanal 334,5 mmHöhe Kanal 338,6 mmBreite Kanal 434,5 mmHöhe Kanal 438,6 mmBreite Kanal 534,5 mmHöhe Kanal 538,6 mmMaterialPolyurethanBelastbarkeitca 5 t bei einer Fläche von 20 x 20 cmChemikalienresistenzbenzinbeständig, ölbeständig, säurebeständigHärtebereich88 Shore ± 4 A ShoreBrandschutzklasseB-s1 (schwer entflammbar) nach DIN EN 13501-1 (ausstehend)Temperaturbereich-30 bis 60 °CBesonderheit2D-Kabelbrücke (in Länge und Breite Modular)Gewicht10,2 kg139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Panasonic SYGIC PRO TRUCK NAVIGATION UK - Navigation 3 Jahre (PCPE-SYGTUK1)Produktbeschreibung: Sygic Pro Truck Navigation - Karten - 3 Jahre, Produkttyp: Karten, Lizenzvalidierungsfrist: 3 Jahre, Mitgelieferte Karten: Großbritannien und Nordirland171,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **

Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
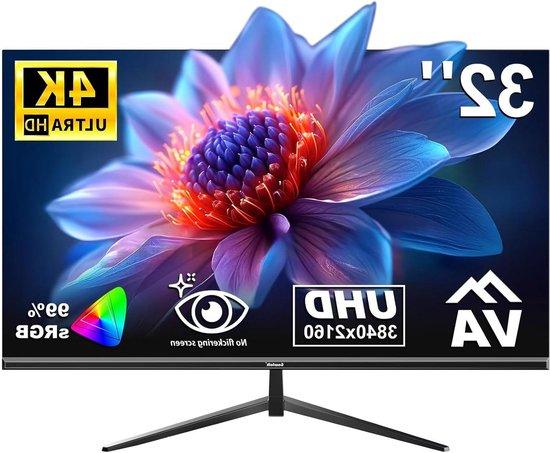
Computerbildschirm - 4K-Display - Visuelle Inhalte - Randloses Design - 32 Zoll - SchwarzErleben Sie atemberaubende Details mit diesem 81 cm (32 Zoll) 4K UHD-Display. Mit einer Auflösung, die viermal höher ist als Full HD, und 16,7 Millionen Farben, werden Filme, Spiele und Ihre Lieblingsinhalte mit unvergleichlicher Klarheit und Präzision zum Leben erweckt. Die 100% sRGB-Farbabdeckung sorgt für lebendige und realistische Bilder, was ein spektakuläres visuelles Erlebnis ermöglicht. Dieses Display ist ideal für Arbeit und Unterhaltung. Dank des VA-Panels genießen Sie einen weiten Betrachtungswinkel von 178 Grad ohne Farbverzerrung, perfekt für gemeinsames Fernsehen. Das ultradünne, randlose Design sorgt für ein elegantes, modernes Aussehen und spart wertvollen Platz auf Ihrem Schreibtisch. Die VESA-Montagemöglichkeit bietet Flexibilität für die Wandmontage, wodurch Ihr Arbeitsplatz organisiert bleibt. Genießen Sie komfortables Sehen, auch bei langen Sitzungen, dank der augenschonenden Technologie, die Flimmern eliminiert und schädliches blaues Licht filtert. Mit vielseitige563,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DoorBird D2100EA Barrierefreiheit IP Video Türsprechanlage – Engineering Edition (Hinterbau)DoorBird D2100EA Barrierefreiheit IP Video Türsprechanlage – Engineering Edition (Hinterbau) Engineering Edition für Integrationszwecke mit Modul für Barrierefreiheit. Wichtige Hinweise Engineering Edition für Integrationszwecke: Die elektrische Haupteinheit wird hinter eine eigene Frontblende gebaut (Hinterbau). Eine Frontblende gehört laut Datenblatt nicht zum Lieferumfang.Zur Wahrung des Gewährleistungsanspruchs beim Hinterbau hinter Ihre eigenen Frontblenden beachten Sie bitte die Hinweise und technischen Zeichnungen.Netzteil nicht im Lieferumfang. Stromversorgung laut Datenblatt: 15 V DC (max. 15 W) oder Power over Ethernet (PoE 802.3af Mode-A). Separat erhältlich: Steckernetzteil (100 - 240 V AC auf 15 V DC) mit 4 Landesadaptern.Für die Montage sind handwerkliche Kenntnisse oder ein Fachmann erforderlich. Hauptmerkmale Offene API: Lokale Schnittstelle für die Integration in Drittanbieter- und SIP-SystemeVideo und Audioanruf: Auf Smartphones und Tablets (iOS, Android) oder Festnet853,28 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
DoorBird D2200EA Barrierefreiheit IP Video Türsprechanlage – Engineering Edition (Hinterbau)DoorBird D2200EA Barrierefreiheit IP Video Türsprechanlage – Engineering Edition (Hinterbau) Engineering Edition für Integrationszwecke mit Modul für Barrierefreiheit, elektrische Haupteinheit zum Upgrade von D21x auf D22x. Wichtige Hinweise Engineering Edition für Integrationszwecke: Die elektrische Haupteinheit wird hinter eine eigene Frontblende gebaut (Hinterbau). Eine Frontblende gehört laut Datenblatt nicht zum Lieferumfang.Zur Wahrung des Gewährleistungsanspruchs beim Hinterbau hinter Ihre eigenen Frontblenden beachten Sie bitte die Hinweise und technischen Zeichnungen.OSDP, RS485, Wiegand: Hardware vorhanden, Freischaltung laut Datenblatt durch späteres Software-Update.Für die Montage sind handwerkliche Kenntnisse oder ein Fachmann erforderlich. Hauptmerkmale Anschluss via Netzwerkkabel (PoE) oder Klingeldraht (mit 2-Draht-Übertrager)Fernkonfigurierbarer RFID-LeserEcho-& Geräuschunterdrückung für klare KommunikationAudio-/Videoübertragung in Echtzeit, optimiert für Mobilgeräte952,69 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Defender MIDI 5 2D - Midi 5 Modulsystem für Barrierefreiheit - MittelteilHochbelastbare Allround-Kabelbrücke mit 3D-Lasergrip Anti-Rutsch-Oberfläche aus schwarzem, recyceltem PolyurethanGelber, recyclebarer Polyethylen-Deckel mit hoher Warnwirkung, sicherer Verriegelung und patentiertem selbstreinigendem Deckel-ScharnierEinfacher, multidirektionaler modularer Aufbau mit uneingeschränkter Erweiterbarkeit in Breite und LängeVollständig kompatibel mit Defender MIDI Kabelbrücken5 Kanäle mit 34 x 36 mmBelastbarkeit ca 5 t / 20 x 20 cmHergestellt aus extrem robustem und bruchsicherem TPUMaße: 100 x 5,3 x 32,7 cmSchwer entflammbar nach DIN EN 13501-1 (ausstehend)TÜV SÜD zertifiziert (ausstehend)Beständig gegen Öl, Benzin und kurzfristigen Kontakt mit LösungsmittelnMade in GermanyDefender 2D M Modulsystem für BarrierefreiheitFür optimale Barrierefreiheit wurde, auf Basis unserer beliebten Defender MIDI Kabelbrücke, die modulare Kabelbrücke Defender 2D M entwickelt Es besteht aus einem zur MIDI kompatiblen Mittelteil und einer flachen Rampe, die zusammen beliebig erweiter- und kombinierbar sind, sowohl in die Länge, als auch in die Breite Bei extrem einfachem HandlingMittelteilGerade das Thema Barrierefreiheit ist in den letzten Jahren immer stärker in den Fokus von Veranstaltern und Behörden gerückt Bei herkömmlichen Kabelbrücken-Systemen musste häufig ein Kompromiss zwischen barrierefreiem Zugang und Befahrbarkeit eingegangen werden Mit der neuen Defender 2D M ist das anders: An jedes Mittelteil wird eine komplett überfahrbare und gleichzeitig barrierefreie Rampe mit 6° Steigung angebaut Die flache Steigung erleichtert Rollstuhlfahrern die mühelose Überquerung und ist dabei so stabil, dass sie auch von Staplern und LKWs befahren werden kannDas System ist in Länge und Breite beliebig erweiterbar Die mühelose Begehbarkeit und Sicherheit ist somit auch in Bereichen gewährleistet, in denen fünf Kanäle nicht ausreichen, z B in der Nähe von Stromgeneratoren oder dem FOH Ton-, Licht- und Stromkabel können einzeln, mühelos und sicher verlegt werden Der komplett symmetrische Aufbau der Mittelteile erleichtert die Montage und Sie müssen nie wieder nach dem passenden Anbauteil suchen Auch genaue Aufbaupläne sind nicht erforderlich Dank dieser Symmetrie kann durch ein Verlegen von Mittelteilen und Rampen im Halbverbund eine optimale Stabilität in Längs- und Querrichtung erreicht und gleichzeitig auf Verlierteile wie Adapter und Knochen verzichtet werden Die Verbindungen wurden so gestaltet, dass sie über genug Spiel für eine einfache Montage verfügen und dennoch ausreichend Stabilität bieten Für den Fall, dass die Kabelbrücken ohne Rampen verlegt werden sollen, sind Adapter für die Verbindung der Mittelteile in Längsrichtung erhältlichSpezifikation:ProduktartKabelbrückenTyp5-KanäleLänge1000 mmHöhe53 mmBreite327 mmAnzahl Kanäle5Breite Kanal 134,5 mmHöhe Kanal 138,6 mmBreite Kanal 234,5 mmHöhe Kanal 238,6 mmBreite Kanal 334,5 mmHöhe Kanal 338,6 mmBreite Kanal 434,5 mmHöhe Kanal 438,6 mmBreite Kanal 534,5 mmHöhe Kanal 538,6 mmMaterialPolyurethanBelastbarkeitca 5 t bei einer Fläche von 20 x 20 cmChemikalienresistenzbenzinbeständig, ölbeständig, säurebeständigHärtebereich88 Shore ± 4 A ShoreBrandschutzklasseB-s1 (schwer entflammbar) nach DIN EN 13501-1 (ausstehend)Temperaturbereich-30 bis 60 °CBesonderheit2D-Kabelbrücke (in Länge und Breite Modular)Gewicht10,2 kg139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Panasonic SYGIC PRO TRUCK NAVIGATION UK - Navigation 3 Jahre (PCPE-SYGTUK1)Produktbeschreibung: Sygic Pro Truck Navigation - Karten - 3 Jahre, Produkttyp: Karten, Lizenzvalidierungsfrist: 3 Jahre, Mitgelieferte Karten: Großbritannien und Nordirland171,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Panasonic SYGIC PRO FLEET NAVIGATION UK - Navigation 3 Jahre (PCPE-SYGFUK1)Produktbeschreibung: Sygic Pro Fleet Navigation - Karten - 3 Jahre, Produkttyp: Karten, Lizenzvalidierungsfrist: 3 Jahre, Mitgelieferte Karten: Großbritannien und Nordirland118,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.